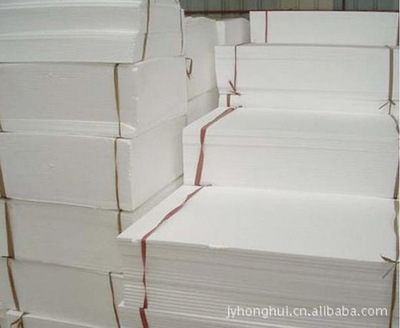
2020年中国泡沫塑料行业现状分析 发展前景广阔,泡塑板市场迎新机遇
一、行业概述
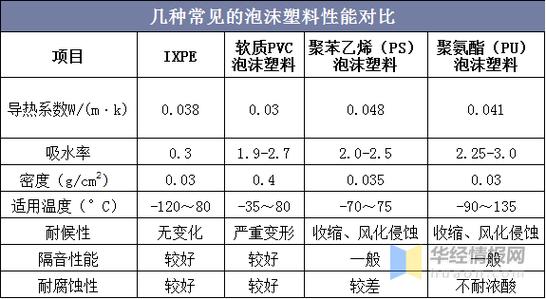
泡沫塑料是以树脂为主要原料,经发泡成型制成的内部具有无数微小气孔的多孔性高分子材料。其中,泡塑板(聚苯乙烯泡沫板,EPS板)和聚氨酯泡沫(PU)是应用最为广泛的两大品类,广泛用于建筑保温、包装运输、冷链物流、家电制造等领域。2020年,尽管受新冠疫情冲击,中国泡沫塑料行业仍展现出较强韧性,并在政策引导与市场需求驱动下,孕育着广阔的发展前景。
二、2020年行业运行现状
1. 产量与需求波动
2020年初,疫情导致下游建筑工地停工、物流受阻,泡沫塑料产量在第一季度出现明显下滑。随着二季度复工复产加速,以及冷链物流、家电出口的快速回暖,需求迅速回升。全年来看,聚苯乙烯泡沫(EPS)和挤塑聚苯板(XPS)产量较2019年基本持平或略有增长,聚氨酯泡沫在冰箱冷柜、汽车座椅等领域的消费保持稳定。
2. 泡塑板(EPS/XPS)市场格局
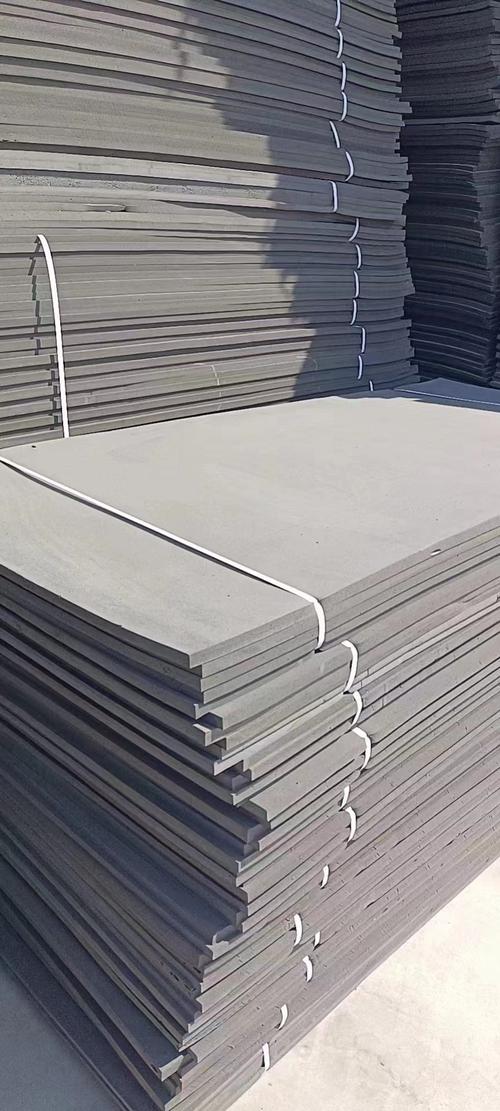
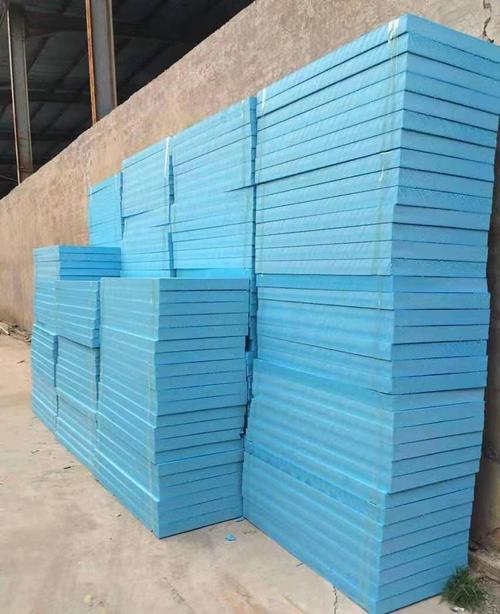
泡塑板是中国泡沫塑料最大的细分市场,尤其在建筑外墙保温领域占据主导地位。2020年,受《民用建筑节能设计标准》等政策推动,北方采暖地区及夏热冬冷地区对外墙保温用泡塑板需求持续增长。但行业也面临产能过剩、低价竞争、部分企业环保不达标等问题。因易燃性引发的消防安全事故,使得部分地区对EPS板的使用加以限制,推动了阻燃型泡塑板和XPS板的技术升级。
3. 原料价格与利润空间
2020年国际原油价格暴跌,导致苯乙烯、 MDI、 TDI等主要原料价格低位震荡,泡沫塑料企业原材料成本压力减轻。但下游需求恢复不均衡,外加行业集中度较低,中小企业议价能力弱,整体利润空间仍受挤压。头部企业通过规模效应和产品差异化维持了较好的盈利能力。
4. 进出口情况
疫情期间,中国作为全球制造业中心,承接了大量海外订单。2020年下半年,家电、家具等产品出口激增,带动了包装用泡沫塑料的需求。部分高端泡沫塑料(如微孔发泡材料)仍依赖进口。泡沫塑料行业进出口贸易保持活跃,出口量呈先抑后扬态势。
三、行业发展环境分析
1. 政策环境
“禁塑令”与“限塑令”升级,对一次性发泡塑料餐具、塑料袋等产品形成限制,但建筑保温、冷链包装、工业缓冲材料等领域的泡沫塑料并未受到直接冲击,反而在绿色建材、节能环保政策的引导下获得新的发展契机。可发性聚苯乙烯(EPS)回收利用技术也逐步得到重视。
2. 技术环境
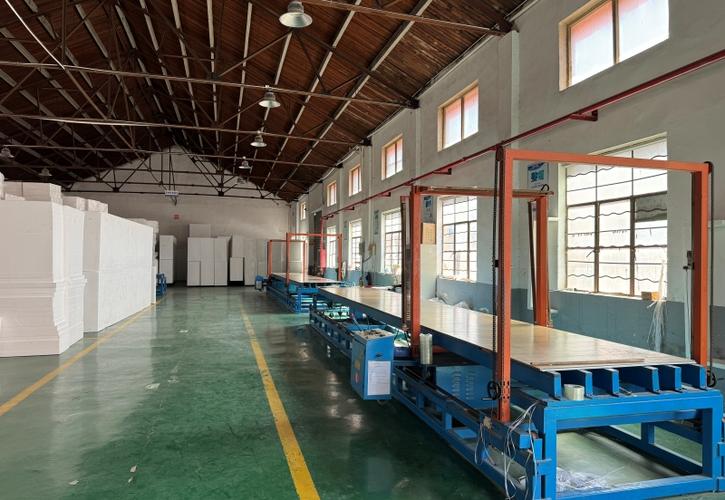
行业技术朝着高性能、绿色化、功能化方向发展。阻燃、增强、抗静电、可降解等改性泡沫塑料成为研发热点。超临界二氧化碳发泡等绿色发泡工艺逐步推广,减少了对环境的影响。泡塑板生产线的自动化、智能化改造,提高了生产效率和产品一致性。
3. 下游需求结构变化
建筑保温仍是泡塑板最大应用领域,占比约60%以上。包装领域受电商物流快速发展拉动,需求稳定增长。冷链物流的爆发式增长为聚氨酯泡沫带来了新的市场空间。汽车轻量化趋势则推动了结构性泡沫材料的应用。
四、发展前景与机遇
1. 建筑节能催生巨大空间
中国城镇化进程持续推进,既有建筑节能改造和新建建筑节能标准提升,将为泡塑板等保温材料带来长期需求。特别是在碳达峰、碳中和目标下,建筑领域节能减排力度加大,高效保温材料市场前景广阔。
2. 冷链物流快速发展
生鲜电商、疫苗运输、医药冷链等领域的高速增长,对保温性能优异的泡沫塑料需求旺盛。聚氨酯硬泡、真空绝热板等高端产品有望迎来爆发。
3. 包装领域创新升级
电商、快递行业的持续繁荣,对缓冲包装材料的需求保持增长。可回收、可降解的环保型发泡材料成为研发重点,符合绿色包装趋势的企业将抢占先机。
4. 行业整合与品质提升
随着环保、安全监管趋严,落后产能加速退出,产业集中度有望提升。规模企业通过技术创新和品牌建设,有望进一步提升市场竞争力。泡塑板行业将朝着高质量、高附加值方向转型。
五、
2020年是中国泡沫塑料行业极不平凡的一年。面对疫情冲击和复杂多变的市场环境,行业展现出了强大的韧性和调整能力。泡塑板作为最重要的细分产品,在建筑节能和包装领域仍将扮演关键角色,发展前景广阔。行业需紧抓绿色低碳、科技创新、消费升级等机遇,推动产品结构优化和产业转型升级,实现可持续发展。
如若转载,请注明出处:http://www.shandongbangyuan.com/product/61.html
更新时间:2026-10-11 18:04:20